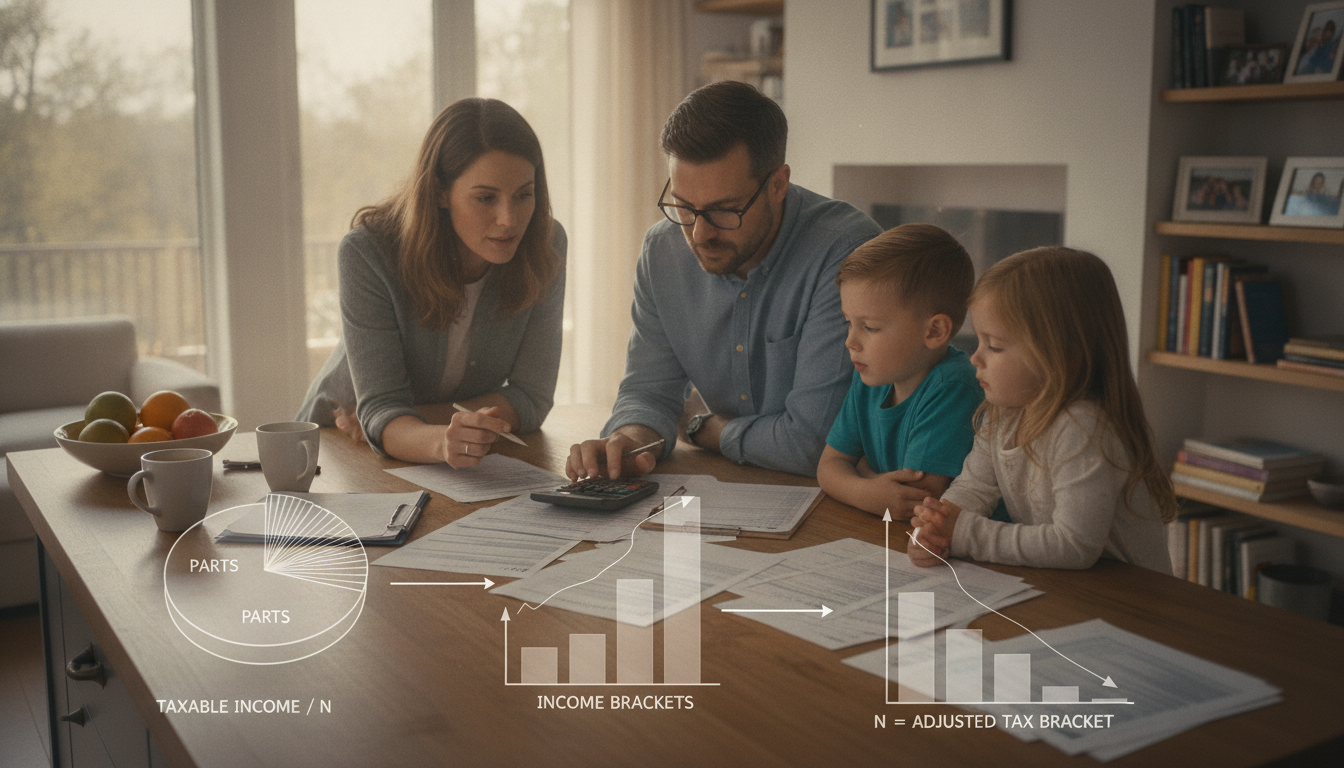
En France, le calcul de l’impôt sur le revenu est un véritable casse-tête pour beaucoup, mais derrière cette complexité se cache un principe ingénieux : le quotient familial. Ce mécanisme, pourtant central dans le système fiscal français, demeure encore mal compris par une large partie des contribuables. En divisant le revenu imposable du foyer par un certain nombre de parts fiscales, le quotient familial adapte la charge fiscale aux spécificités de chaque ménage, comme la composition familiale, le nombre d’enfants à charge ou encore des situations particulières telles que la résidence alternée ou le statut de parent isolé. Paradoxalement, tout ce système a souvent été réduit à un simple calcul, alors qu’il représente un levier décisif pour la réduction d’impôt et l’équité fiscale. Avec les évolutions prévues pour 2026, comprendre l’impact du nombre de parts fiscales est plus que jamais un enjeu incontournable pour anticiper ses impôts et optimiser sa déclaration de revenus. Ce système pousse à réfléchir sur l’équilibre entre progressivité de l’impôt et justice sociale, mais aussi sur les limites du plafonnement qui peut freiner les avantages fiscaux attendus des familles nombreuses.
Les fondamentaux du quotient familial et son rôle dans le calcul de l’impôt sur le revenu
Le quotient familial est souvent présenté comme une simple division, une opération arithmétique reproduite mécaniquement lors du calcul de l’impôt. Pourtant, il incarne la volonté du système fiscal français d’ajuster l’impôt aux charges de famille et à la taille des foyers. Concrètement, le revenu imposable du foyer est divisé par un nombre de parts fiscales, propre à chaque situation familiale. Cette division déploie une sorte de « lissage » du revenu à travers plusieurs unités, ce qui permet d’appliquer l’impôt sur un montant plus faible par part et de bénéficier ainsi d’un taux d’imposition moins élevé dans la logique du barème progressif.
Imaginons deux foyers avec un revenu net imposable identique de 60 000 euros : le premier est un célibataire sans enfant, l’autre un couple avec deux enfants. La différence peut sembler anodine, mais leur imposition diffère radicalement. Le célibataire, avec une seule part, sera imposé sur la totalité de ses 60 000 euros, ce qui place une partie importante de son revenu dans des tranches élevées d’imposition, à 30 % ou plus. Le couple, en revanche, dispose de 3 parts (2 parts pour le couple, et 0,5 part par enfant pour les deux premiers enfants). En divisant les 60 000 euros par 3, chaque part est imposée sur 20 000 euros, une somme qui, appliquée au barème progressif, est taxée à des taux inférieurs, environ 11 % pour la majeure partie du revenu par part, réduisant drastiquement l’impôt total.
Cette différenciation produit un effet de réduction d’impôt très tangible mais souvent méconnu : le quotient familial agit donc comme un amortisseur de la progressivité pour les familles. Sans ce mécanisme, l’impôt serait proportionnellement plus lourd pour les foyers plus nombreux, ce qui irait à l’encontre d’une certaine justice sociale. C’est précisément cette adaptation qui constitue le cœur de son rôle, permettant d’ajuster la charge fiscale aux charges réelles que représente la famille.
Il est essentiel de comprendre que le quotient familial ne diminue pas directement le revenu imposable mais agit sur le taux moyen d’imposition. Plus le nombre de parts augmente, plus le quotient diminue, et plus la part du revenu soumise à de fortes tranches d’imposition s’efface. C’est un levier essentiel pour les familles nombreuses, mais aussi pour les parents isolés ou les situations spécifiques comme les personnes en invalidité.
Enfin, cette approche n’est pas exempte de limites, principalement à cause du plafonnement de l’avantage fiscal accordé par demi-part supplémentaire. Ce plafond, fixé à 1 807 euros par demi-part additionnelle en 2026, protège les hauts revenus d’une réduction fiscale trop importante, mais il est aussi source de contestation pour les foyers touchés par cette mesure.
Comment déterminer précisément le nombre de parts fiscales selon votre situation familiale
Comprendre le nombre de parts fiscales qui vous sont attribuées est la clé pour décrypter l’impact du quotient familial sur votre impôt. Ce nombre dépend principalement de la composition du foyer et varie selon plusieurs critères que détaillent les règles fiscales actuelles.
Situation classique pour un célibataire : la base est simple et universelle — une part. Pour une personne seule sans enfant à charge, c’est la référence. Cette unité représente le capital de calcul à partir duquel le quotient familial se construit.
Le couple marié ou pacsé, déclarant conjointement, bénéficie d’office de deux parts. C’est le point de départ incontournable : deux unités divisant le revenu imposable pour refléter la solidarité fiscale du ménage. Mais cela évolue rapidement avec les enfants à charge, où s’applique une majoration progressive :
- Pour le premier et le deuxième enfant à charge, chaque enfant ajoute une demi-part au total.
- Pour le troisième enfant et les suivants, chaque enfant ajoute une part entière supplémentaire.
En clair, un couple avec un enfant a donc 2,5 parts, avec deux enfants 3 parts, et avec trois enfants 4 parts. Cette règle permet d’identifier facilement la charge accrue que représentent les familles nombreuses. Cependant, quelques spécificités juridiques modifient cette vision : un parent isolé bénéficiera d’une majoration d’une demi-part supplémentaire s’il a un ou plusieurs enfants à charge, pour prendre en compte la charge de l’éducation en solitaire.
Autre particularité : lorsque les enfants sont en résidence alternée, la majoration peut être partagée entre les deux parents, chaque foyer bénéficiant d’une fraction des parts liées à l’enfant, souvent une demi-part par parent. Ceci traduit la réalité d’une charge fiscale partagée entre deux foyers pour un même enfant.
Les situations liées à des personnes invalides à charge ou des anciens combattants enregistrés peuvent aussi bénéficier de parts supplémentaires, relevant souvent d’un régime spécifique avec des plafonds et majorations particuliers. Par exemple, la possession d’une carte d’invalidité peut conférer une demi-part supplémentaire, tandis qu’un enfant handicapé ouvre droit à une demi-part additionnelle cumulable avec les autres.
Voici un tableau synthétique présentant la base des parts attribuées selon la situation la plus courante :
| Situation familiale | Nombre de parts fiscales | Remarques |
|---|---|---|
| Célibataire sans enfant | 1 part | Situation de base |
| Couple marié ou pacsé sans enfant | 2 parts | Déclaration commune |
| Couple avec 1 enfant à charge | 2,5 parts | +0,5 part pour le premier enfant |
| Couple avec 2 enfants à charge | 3 parts | +0,5 part par enfant (jusqu’au 2e) |
| Couple avec 3 enfants à charge | 4 parts | Le 3e enfant apporte 1 part entière |
| Parent isolé avec un enfant | 2 parts | Majoration de 0,5 part pour charge |
Ces principes illustrent bien comment la fiscalité française intègre la notion de charges familiales dans le calcul de l’impôt. Pourtant, ce système laisse parfois perplexe, notamment pour ceux qui peinent à comprendre en quoi ces additions de demi-parts influent sur le montant final de l’impôt et si ce bénéfice est toujours réel dans leur situation.
Le calcul concret de l’impôt sur le revenu à travers le quotient familial : exemples et mécanismes
Pour saisir la portée réelle du quotient familial, il est utile de passer par un exemple détaillé, illustrant comment le nombre de parts modifie la fiscalité d’un foyer.
Considérons un couple marié avec deux enfants, déclarant un revenu net imposable de 60 000 euros. Le calcul suit la méthode suivante :
- Division du revenu imposable par le nombre de parts : ici, 60 000 € ÷ 3 parts = 20 000 € par part.
- Application du barème progressif de l’impôt sur le revenu 2026 sur 20 000 €. Cette somme se situe majoritairement dans la tranche d’imposition à 11 %, avec un impôt approximatif de 924 € par part.
- Multiplication de cet impôt par le nombre de parts : 924 € × 3 = 2 772 € d’impôt brut total, avant prise en compte d’une éventuelle décote ou abattement.
À opposer à une personne seule avec le même revenu de 60 000 euros :
- Quotient familial = 60 000 € ÷ 1 = 60 000 €.
- Application du barème progressif : la taxation s’élève alors à environ 9 500 à 10 000 €, une somme plus de trois fois supérieure !
- Pas de multiplication par plusieurs parts puisqu’il y en a qu’une.
Ce décalage redoutable souligne à quel point le quotient familial peut influencer le calcul de l’impôt sur le revenu en rendant les taux effectifs appliqués beaucoup plus cléments pour les ménages plus grands. L’impôt effectivement payé reflète alors davantage la capacité contributive réelle, en tenant compte des charges de famille.
Mais ce calcul n’est pas exempt de contraintes. En effet, un mécanisme de plafonnement limite le gain d’impôt lié à chaque demi-part supplémentaire. Pour l’année 2026, ce plafond est fixé à 1 807 euros par demi-part additionnelle. Cela signifie que, même si la multiplication des parts réduit considérablement l’impôt dans certains cas, ce bénéfice ne peut excéder ce seuil, un filet de sécurité intégré pour éviter que les foyers à hauts revenus ne profitent excessivement de cet avantage.
Par exemple, un couple avec deux enfants et un revenu de 150 000 euros pourrait, en théorie, avoir une imposition très faible en utilisant la totalité de ses 3 parts. Mais en pratique, l’avantage fiscal sera limité par ce plafond, et le montant d’impôt final se rapprochera d’un montant plus conséquent qu’un simple calcul naïf ne le laisserait entendre.
Le quotient familial apparaît donc comme une arme à double tranchant : puissant pour réduire l’impôt des familles modestes et moyennes, il rencontre en revanche ses limites face aux foyers aisés. Cela illustre bien les tensions permanentes entre progressivité, équité et stratégies d’optimisation fiscale propres à notre système fiscal français.
Plafonnement, cas particuliers et astuces pour optimiser légalement votre quotient familial
Le plafonnement du quotient familial est souvent perçu comme une sanction injuste pour les familles nombreuses, surtout celles ayant des revenus confortables. Pourtant, ce plafonnement est un garde-fou indispensable pour équilibrer le système fiscal et prévenir les « niches » fiscales excessives. En 2026, chaque demi-part additionnelle liée aux enfants ne peut générer un gain d’impôt supérieur à 1 807 euros. Au-delà, cette économie est réduite progressivement.
Il est important de noter que ce plafond comporte des exceptions :
- Parents isolés (case T) bénéficient d’un plafond majoré, reconnaissant leur charge plus lourde d’éducation d’un ou plusieurs enfants sans conjoint.
- Invalidité : une demi-part supplémentaire peut être accordée, avec parfois un plafond dédié.
- Enfants handicapés ouvrent droit eux aussi à une demi-part supplémentaire cumulable.
- Anciens combattants peuvent bénéficier d’une demi-part supplémentaire avec un plafond spécifique inférieur à celui de la demi-part classique.
Ces particularités peuvent modifier de manière non négligeable la manière dont le quotient familial impacte réellement le calcul de l’impôt. La diversité des plafonds et exceptions souligne à quel point le mécanisme est complexe et nécessite une vigilance constante lors de la déclaration de revenus.
Optimiser légalement son quotient familial ne revient pas à chercher des artifices, mais à examiner certains leviers permis par la loi :
- Se marier ou se pacser en cours d’année peut ouvrir le droit à une imposition commune pour l’ensemble de l’année, donnant droit à 2 parts dès l’année du mariage, même en décembre.
- Rattacher un enfant majeur à son foyer fiscal quand cela est avantageux (moins de 21 ans ou 25 ans en études) peut parfois être plus rentable que de le laisser détaché avec paiement d’une pension alimentaire.
- Comparer systématiquement la situation fiscale avec et sans rattachement d’enfants majeurs, en tenant compte du plafonnement, permet d’éviter des surprises.
Enfin, il est primordial de revoir chaque année le nombre de parts au regard des changements familiaux : naissance d’un enfant, divorce, décès, ou encore changement de résidence alternée. Ces ajustements sont essentiels pour ne pas payer un impôt erroné et maximiser ses avantages fiscaux réels.
Impacts concrets du quotient familial sur vos impôts : témoignages et études de cas 2026
Les disparités produites par le quotient familial sont parfois spectaculaires, au point qu’un foyer et un célibataire gagnant le même revenu peuvent payer des impôts aux montants radicalement différents, simplement parce que le système reconnaît des charges de famille.
Voici quelques exemples concrets de l’effet du quotient familial :
- Couple marié avec deux enfants, revenu net imposable de 60 000 € : impôt d’environ 2 800 €, grâce à 3 parts.
- Personne célibataire sans enfant, même revenu : imposition dépassant les 9 500 €, car une seule part taxable.
- Parent isolé avec un enfant et revenu modeste : bénéficie d’une majoration de parts, réduisant fortement l’imposition, un moyen de mieux prendre en compte la charge réelle.
- Famille nombreuse avec quatre enfants et revenu élevé : les parts augmentent à 5, mais le plafonnement réduit une partie de l’avantage fiscal.
Ces cas montrent que le quotient familial est un outil puissant, mais que ses effets ne sont pas automatiques ni proportionnels à la simple addition de parts. Le plafond joue un rôle de correction significative pour empêcher une réduction d’impôt excessive chez les contribuables aisés, ce qui introduit souvent une certaine frustration malgré la logique égalitaire initiale.
Les simulateurs d’impôt en ligne, spécialement conçus pour mesurer l’impact du quotient familial, sont devenus indispensables pour comprendre et prévoir le montant de l’impôt. Ils permettent d’intégrer les différentes variables comme le rattachement des enfants, la résidence alternée, ou encore les situations de parent isolé. Tester différentes hypothèses peut parfois révéler des optimisations légales mais insoupçonnées.
Au-delà des simples chiffres, cette réalité fiscale traduit un véritable choix de société où la solidarité familiale et la progressivité de l’impôt tentent de cohabiter tant bien que mal dans un contexte fiscal toujours plus évolutif.
Qu’est-ce que le quotient familial et comment influence-t-il le calcul de l’impôt ?
Le quotient familial divise le revenu imposable en parts correspondant à la composition familiale, ce qui permet d’appliquer le barème progressif de manière plus favorable aux foyers avec charges de famille, réduisant ainsi le taux moyen d’imposition.
Comment calcule-t-on le nombre de parts fiscales dans une famille ?
Le nombre de parts dépend de la situation familiale : 1 part pour un célibataire, 2 parts pour un couple marié ou pacsé, 0,5 part par enfant jusqu’au deux premiers, puis 1 part entière par enfant supplémentaire.
Quelles sont les limites du quotient familial ?
L’avantage fiscal lié aux parts supplémentaires est plafonné à 1 807 euros par demi-part en 2026, pour éviter que les hauts revenus ne bénéficient d’une réduction excessive de l’impôt.
Quels sont les cas particuliers qui augmentent le nombre de parts ?
Les parents isolés, les personnes invalides, les anciens combattants et les enfants handicapés bénéficient de parts supplémentaires, ce qui ajuste le quotient familial et le montant de l’impôt.
Puis-je optimiser légalement mon quotient familial ?
Oui, en fonction de votre situation, il est possible de tirer parti du rattachement d’enfants majeurs, du mariage ou PACS en cours d’année, et en vérifiant les plafonnements pour obtenir la meilleure déclaration.
Antoine Blot
Agent immobilier à Caen depuis une quinzaine d'années, Antoine Blot a accompagné des centaines d'achats, de ventes et de projets locatifs dans le Calvados, avant d'élargir son conseil aux chefs…