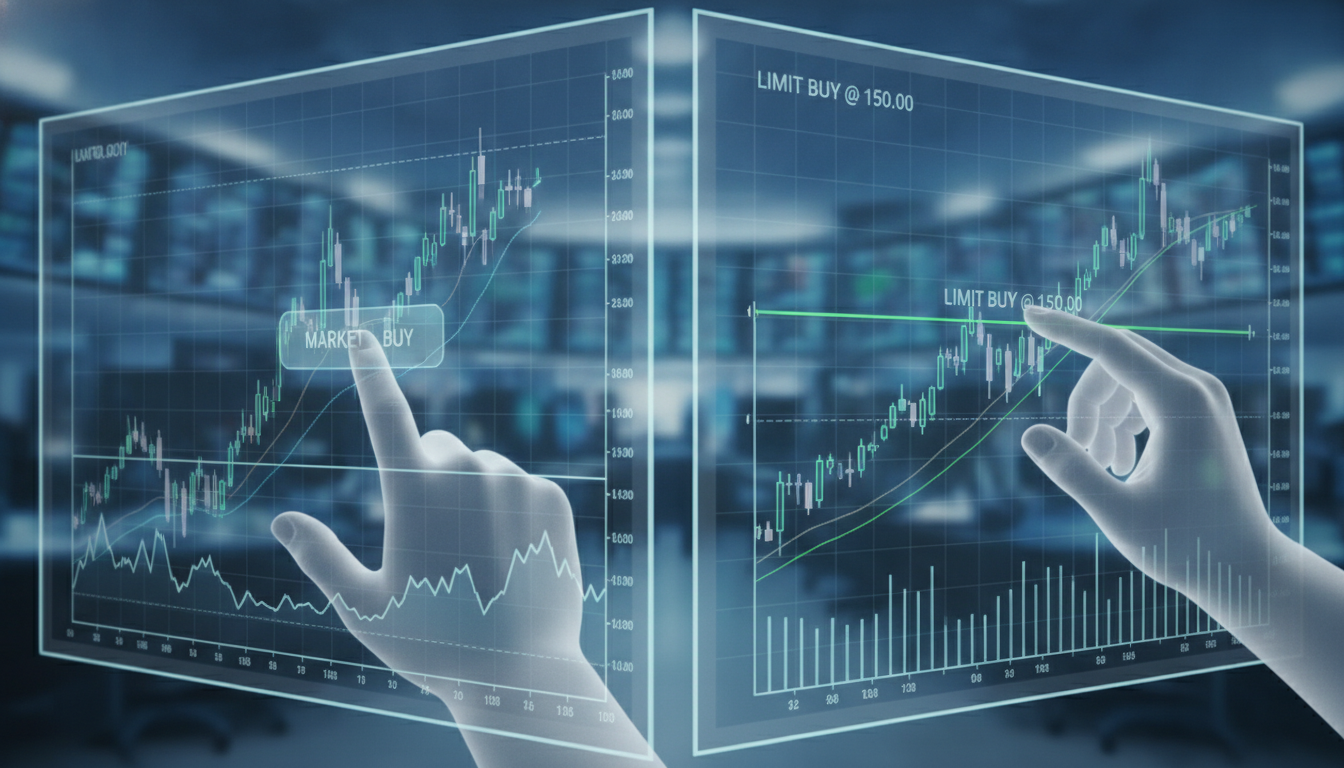
Dans l’univers effervescent du marché financier, chaque clic chez son courtier peut sembler anodin, mais derrière cet acte se cache une mécanique complexe qui influence directement le montant final de vos transactions. En 2026, avec une volatilité persistante et des conditions de liquidité parfois capricieuses, comprendre la différence entre un ordre au prix du marché et un ordre à cours limité est devenu indispensable pour toute stratégie d’investissement efficace.
Le slippage, ce décalage entre le prix affiché et le prix d’exécution réel, qui peut transformer une belle opportunité en déconvenue, est au cœur des préoccupations des investisseurs, qu’ils soient amateurs ou professionnels. Savoir choisir entre rapidité et contrôle, entre certitude d’exécution et maîtrise du prix, transforme la gestion des risques en un art subtil à cultiver pour protéger ses placements et optimiser ses résultats.
Ce comparatif détaillé vous plonge dans les coulisses du carnet d’ordres, illustre des exemples concrets, et explore les tenants et aboutissants de chaque type d’ordre, afin de vous armer face aux fluctuations imprévisibles du marché. Préparez-vous à découvrir comment affiner votre approche du trading pour naviguer en 2026 avec sérénité et précision.
Comprendre le fonctionnement du carnet d’ordres pour mieux choisir entre ordre au marché et ordre à cours limité
Avant de se lancer dans la comparaison proprement dite, il est essentiel de décrypter la nature du carnet d’ordres, véritable colonne vertébrale de tout marché financier. Ce carnet fonctionne comme un registre en temps réel où se concentrent les intentions d’achats et de ventes, classées selon les prix et les volumes proposés. D’un côté, figure la liste des acheteurs avec leurs prix maximaux (« bids »), de l’autre, celle des vendeurs et leurs prix minimaux requêtés (« asks »).
Le spread, cet écart entre le meilleur prix acheteur (bid) et le meilleur prix vendeur (ask), est une donnée cruciale qui conditionne le prix d’exécution. Sur des valeurs très liquides, ce spread ne dépasse souvent pas quelques centimes, permettant des échanges fluides et proches des prix affichés. À l’inverse, pour une petite valeur peu échangée, ce spread peut grimper à plusieurs pourcents, rendant la négociation moins favorable et accentuant le risque de slippage.
La profondeur du carnet d’ordres est également déterminante. Elle correspond à la quantité d’ordres présents à chaque niveau de prix. Imaginez une poche d’eau, plus elle est pleine, plus elle absorbe les chocs. Un carnet « profond » peut absorber un ordre d’achat ou de vente important sans faire grimper ou chuter drastiquement le prix. Inversement, un carnet « mince » s’épuise rapidement, ce qui provoque un effet domino : le prix vous semble bon sur l’écran, mais quand vous placez votre ordre, le volume disponible à ce prix est insuffisant, et votre ordre « racle » les niveaux inférieurs, provoquant un slippage coûteux.
Ce fonctionnement explique pourquoi le choix entre un ordre au prix du marché et un ordre à cours limité ne peut être pris à la légère. Choisir le premier signifie accepter le prix disponible « à l’instant t », tandis que le second vous donne le contrôle mais conditionne l’exécution à la réalisation d’un prix fixé à l’avance.
Ordre au prix du marché : la rapidité au prix d’une incertitude sur l’exécution
L’ordre au prix du marché est le grand classique des investisseurs pressés. Il consiste à passer un ordre sans indication de prix, demandant simplement l’exécution immédiate au meilleur prix disponible dans le carnet d’ordres. Simple, efficace, mais pas sans risques.
Son plus grand avantage réside dans une certitude d’exécution quasi immédiate, surtout pour les valeurs très liquides, comme les grands indices ou certains ETF très populaires. Ce mode convient parfaitement pour ceux dont la priorité est d’entrer ou sortir rapidement d’une position, par exemple autour d’une annonce économique majeure.
Pour illustrer, imaginez que vous souhaitiez acheter 500 actions d’un grand groupe coté CAC40. Le carnet d’ordres présente des vendeurs pour 700 actions à des prix très serrés : votre ordre au marché sera exécuté rapidement sans grande variation de prix. En revanche, si vous passez un ordre similaire sur une micro-caps avec peu d’échanges, vous risquez de grignoter plusieurs prix supérieurs au dernier affiché, augmentant le slippage.
Ce risque est particulièrement sensible lors des périodes de forte volatilité : ouverture et clôture des marchés, publication des résultats, ou événements géopolitiques. L’ordre au marché, bien qu’extrêmement fluide, se traduit parfois par une surprise sur le prix d’exécution, dégradant la rentabilité d’une opération bien pensée.
Il est aussi déconseillé en dehors des heures normales de cotation. Par exemple, passer un ordre au marché lorsque la bourse est fermée (week-end, soir) signifie que votre ordre s’exécutera au meilleur prix disponible à l’ouverture suivante, souvent très éloigné du dernier cours, un piège classique pour les investisseurs débutants.
Quand privilégier l’ordre au marché ?
- Pour les transactions sur des valeurs très liquides et stables.
- Lorsque la vitesse d’exécution prime sur le contrôle du coût.
- Dans un contexte de trading actif avec un suivi constant du marché.
- Pour de petits volumes où le slippage est statistiquement marginal.
Malgré sa simplicité, ce type d’ordre requiert de garder un œil vigilant sur la liquidité sous-jacente, sans quoi vous pourriez vous retrouver avec une facture plus salée que prévu.
Ordre à cours limité : maîtriser le prix d’exécution quitte à attendre
Si l’ordre au marché mise sur la vitesse, l’ordre à cours limité se focalise sur la maîtrise du prix. Ici, vous fixez un prix maximum à l’achat ou minimum à la vente, et l’ordre ne sera exécuté que si le marché atteint ce seuil ou un prix plus favorable.
Cette méthode protège des mauvaises surprises liées au slippage, particulièrement sur les titres peu liquides. En posant votre limite, vous dites en substance : « Je n’achète pas plus cher que X euros ». Cela vous engage à ne jamais payer plus ou vendre moins.
Par exemple, vous souhaitez acheter 200 titres d’une entreprise émergente cotée actuellement à 42 €. En plaçant un ordre limite à 40 €, votre ordre restera en attente tant que le prix ne redescend pas à ce seuil. En revanche, ce choix implique le risque de ne jamais voir votre ordre exécuté si le cours ne revient pas à votre limite.
Pour les investisseurs disposant d’une stratégie plus patiente, l’ordre limite est un allié précieux. Il permet de jouer les prix planchers en misant sur des corrections temporaires, ou de sécuriser des gains en vendant à un prix plancher fixé à l’avance.
Attention toutefois à ne pas fixer une limite trop éloignée du cours actuel, au risque de rater l’opportunité. Le compromis idéal demeure une limite proche du dernier cours coté, garantissant une probabilité raisonnable d’exécution sans compromettre la maîtrise des coûts.
Avantages et inconvénients essentiels de l’ordre à cours limité
| Avantages | Inconvénients |
|---|---|
| Contrôle précis du prix d’exécution | Risque de non-exécution si le marché ne atteint pas la limite |
| Protection contre le slippage en marché peu liquide | Peut nécessiter un suivi régulier et un ajustement des limites |
| Facilite la stratégie d’investissement programmée ou par paliers | Moins adapté aux opportunités nécessitant une réaction immédiate |
| Permet de mieux gérer la gestion des risques liée à la volatilité | Impossible à utiliser pour faire sortir une position rapidement |
Comprendre le slippage et son impact dans la gestion des ordres en trading
Le terme slippage désigne l’écart entre le prix affiché sur votre écran au moment de passer l’ordre et le prix d’exécution effectif. Ce phénomène peut sembler anodin mais a un effet direct sur vos gains ou pertes, surtout dans un contexte de forte volatilité et faible liquidité.
Lorsqu’un ordre au marché est passé sur une action dont le carnet d’ordres est peu rempli ou qui évolue rapidement, il peut puiser dans plusieurs niveaux de prix supérieurs (à l’achat) ou inférieurs (à la vente). Ce décalage génère une augmentation du coût moyen de la transaction, dégradant la performance attendue.
À titre d’exemple, lors d’une séance mouvementée, le carnet d’ordres d’une small cap cotée à 10 € peut présenter seulement 100 titres à ce prix avant de proposer les suivants à 10,40 € puis 10,80 €. Passer un ordre au prix du marché pour 500 titres conduira à un paiement moyen bien supérieur à 10 €, un slippage que l’investisseur aurait pu limiter en utilisant un ordre à cours limité.
Le slippage peut aussi apparaître à la clôture ou à l’ouverture, périodes où les carnets ont tendance à être plus fins et l’activité intense, rendant la gestion des ordres plus délicate. Pour cette raison, certains courtiers déconseillent formellement l’usage systématique d’un ordre au marché dans ces créneaux.
En résumé, maîtriser le slippage passe par une analyse attentive de la liquidité, du carnet d’ordres, et par un choix judicieux du type d’ordre en fonction de la taille et du contexte du trade.
Adapter le choix du type d’ordre à sa stratégie d’investissement en 2026
Le succès en trading tient souvent à un dosage subtil entre rapidité d’exécution et maîtrise des coûts. En 2026, avec la complexification des marchés, la mode est au choix éclairé de ses outils. Ainsi, un investisseur particulier choisira souvent l’ordre à cours limité pour sécuriser son investissement sur des actions peu liquides ou pour peaufiner une stratégie d’achat échelonné.
Pour des ordres de faible montant sur des valeurs très liquides, notamment des ETF de grandes capitalisations, l’ordre au prix du marché conserve sa valeur : simplicité et rapidité sont alors prioritaires, et le slippage est statistiquement négligeable.
Les acteurs plus actifs ou les traders professionnels combinent souvent ces ordres avec l’usage d’ordres stop pour limiter les pertes ou protéger les gains, même si ces derniers ne garantissent jamais un prix d’exécution, surtout en cas de « gap » de cours. Par exemple, un stop de vente placé à 10 % en dessous du prix d’achat peut déclencher une vente automatique en cas de chute subite, un réflexe précieux dans la gestion des risques.
Le tableau ci-dessous synthétise les critères principaux à prendre en compte pour choisir le type d’ordre adapté :
| Critère | Ordre au marché | Ordre à cours limité |
|---|---|---|
| Liquidité de l’actif | Convient aux actifs très liquides | Recommandé pour actifs peu liquides |
| Urgence d’exécution | Prioritaire, immédiat | Exécution différée voire partielle |
| Contrôle du prix | Faible, sujet au slippage | Élevé, prix maximal garantit |
| Montant de la transaction | Petit à moyen | Moyen à important |
| Gestion des risques | Faible contrôle | Meilleure maîtrise |
En gardant ces indicateurs en tête, vous pourrez ajuster votre stratégie d’investissement pour naviguer plus sereinement sur les marchés, réduire les coûts cachés et maximiser le contrôle sur vos placements.
Qu’est-ce que le slippage en trading ?
Le slippage est la différence entre le prix affiché au moment où vous passez un ordre et le prix effectif auquel il est exécuté, souvent due à la volatilité ou à une faible liquidité sur le marché.
Quand dois-je utiliser un ordre à cours limité plutôt qu’un ordre au marché ?
Utilisez un ordre à cours limité lorsque vous souhaitez maîtriser le prix de votre transaction, surtout sur des actions peu liquides, même si cela implique un risque que l’ordre ne soit pas exécuté.
Un ordre au marché garantit-il toujours l’exécution ?
Oui, un ordre au marché garantit généralement l’exécution rapide de votre ordre tant que la liquidité existe, mais le prix d’exécution n’est pas garanti et peut différer du dernier cours affiché.
Quels sont les risques liés aux ordres stop ?
Les ordres stop peuvent être déclenchés lors de brusques mouvements ou gaps, ce qui entraîne une exécution à un prix parfois très différent du seuil fixé, sans garantir le prix de vente ou d’achat.
Comment choisir entre liquidité et contrôle du prix ?
Le choix dépend de votre priorité : préférez l’exécution rapide sur des actifs liquides avec un ordre au marché, ou privilégiez la maîtrise du prix avec un ordre à cours limité sur des actifs moins liquides ou pour des montants importants.
Antoine Blot
Agent immobilier à Caen depuis une quinzaine d'années, Antoine Blot a accompagné des centaines d'achats, de ventes et de projets locatifs dans le Calvados, avant d'élargir son conseil aux chefs…