Les changements dans le paysage locatif français ont fait émerger une tendance forte : de plus en plus de propriétaires souhaitent passer du statut de loueur vide à celui de loueur meublé non professionnel (LMNP). Pourquoi ce changement ? Le statut LMNP offre des avantages fiscaux et une souplesse de gestion qui séduisent, en particulier dans les contextes urbains où la mobilité et la demande de logements flexibles explosent. Pourtant, cette transition n’est pas qu’une simple question d’ajouter un meuble ou deux : elle implique une compréhension approfondie des obligations légales, fiscales, et administratives. En 2026, les règles évoluent, avec notamment la déclaration obligatoire en mairie, des critères énergétiques renforcés, et une nouvelle approche du régime fiscal à la revente.
Ce basculement du loueur vide vers le loueur meublé recèle une complexité réglementaire qui peut vite décourager. Mais avec les bonnes étapes, il devient possible d’optimiser la rentabilité de son investissement tout en respectant scrupuleusement les obligations légales. Que ce soit pour accueillir des étudiants, des jeunes actifs en mobilité ou des touristes, la location meublée offre un cadre souple et adaptable. Décortiquons ensemble les étapes pour réussir cette métamorphose du loueur vide au loueur meublé, de la vérification du règlement de copropriété à la fiscalité post-transition.
Les étapes indispensables pour passer de la location vide à la location meublée en LMNP
Transformer un bien initialement loué vide en logement meublé peut être perçu comme un simple changement d’apparence, mais c’est en réalité un processus bien encadré par la loi. Avant de songer à meubler votre location vide, la première étape est de vérifier si votre règlement de copropriété autorise la location meublée. Ce détail, souvent négligé, peut entraîner des conflits si la copropriété interdit explicitement ce type de location. Un coup de fil au syndic ou une lecture attentive du règlement sont donc incontournables.
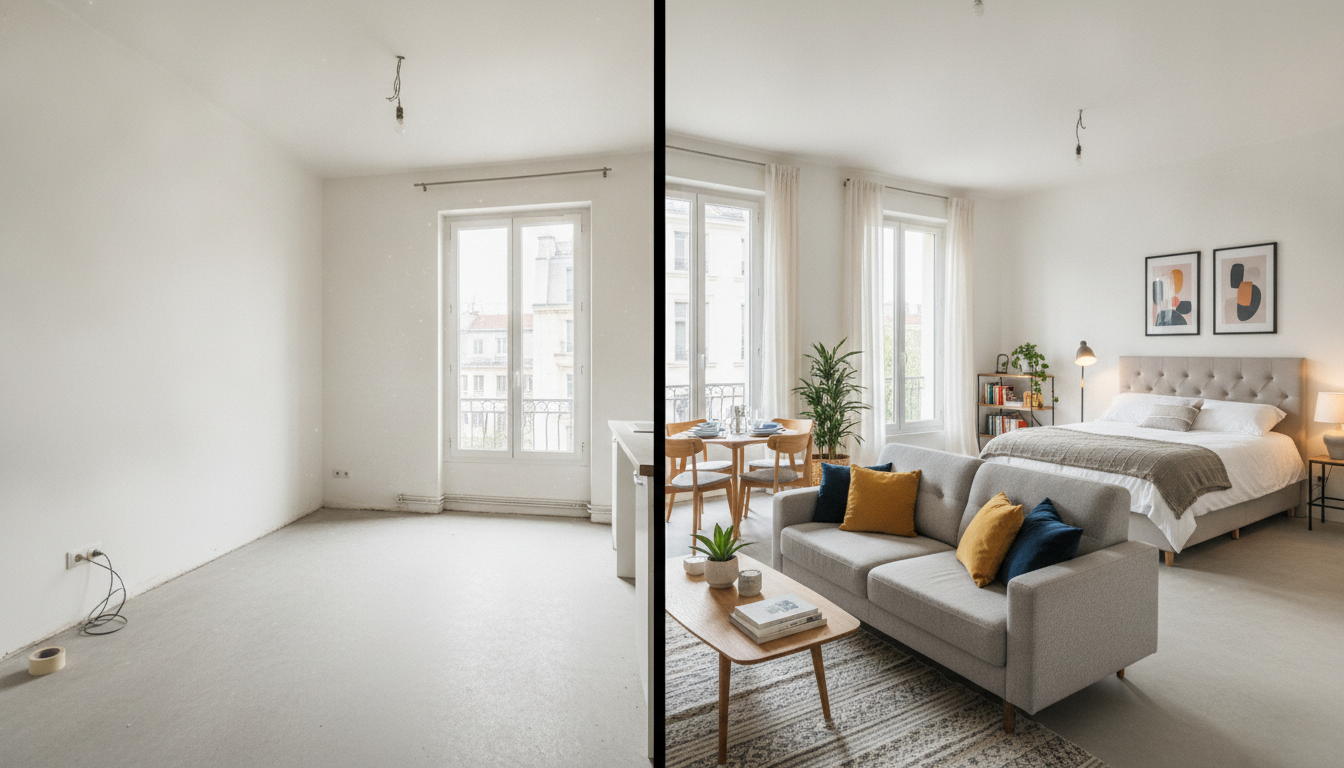
Vient ensuite la phase d’aménagement. Le logement meublé doit contenir au moins 11 équipements essentiels pour être conforme. Il ne suffit pas de poser un fauteuil ou un canapé : la literie, un réfrigérateur avec congélateur, une table et des chaises, ainsi que la vaisselle, sont des incontournables. Cette liste, imposée par décret, pose une base minimaliste assurant le confort et la fonctionnalité du logement, permettant une occupation immédiate. Par exemple, un propriétaire qui souhaite louer un T2 en meublé doit absolument penser à équiper le salon, la cuisine et la chambre, sinon le logement ne sera pas considéré comme meublé au regard du LMNP.
Au niveau contractuel, la signature du bail meublé doit reprendre ces caractéristiques spécifiques. Pour une location à l’année, le bail est généralement conclu pour un an, avec reconduction tacite, ou pour neuf mois dans un cas d’étudiant. Le dépôt de garantie peut atteindre deux mois de loyer, reflet d’un engagement plus important du locataire et du bailleur. Cette flexibilité contractuelle, absente dans la location nue, permet d’adapter rapidement le bien au marché et aux besoins des locataires.
Pour la location saisonnière, souvent associée au LMNP, une nouvelle obligation est apparue récemment : déclarer votre bien en mairie pour obtenir un numéro d’enregistrement. Cette démarche, devenue obligatoire en 2025, vise à réguler l’offre locative dans les zones touristiques et urbaines très demandées. Par exemple, un loueur meublé à Paris ou Lyon doit désormais afficher ce numéro sur ses annonces pour être en conformité, sous peine de sanctions financières.
Enfin, il est crucial de choisir le bon régime fiscal, car il influence directement la rentabilité de votre location. Passer du régime des revenus fonciers à celui des Bénéfices Industriels et Commerciaux (BIC) impose une déclaration spécifique et peut concerner soit le micro-BIC (simplifié), soit le régime réel simplifié, plus complexe mais nettement plus avantageux quand les charges et amortissements sont importants.
Comprendre le régime fiscal LMNP : micro-BIC ou réel simplifié ?
Le passage d’une location vide à une location meublée sous le statut LMNP modifie fondamentalement votre régime fiscal. Contrairement à la location vide où les revenus sont imposés dans la catégorie des revenus fonciers, les revenus de la location meublée sont assimilés à des bénéfices industriels et commerciaux (BIC). Deux principales options fiscales s’offrent alors aux loueurs : le régime micro-BIC et le régime réel simplifié.
Le régime micro-BIC est le plus simple à gérer : il correspond à un abattement forfaitaire sur les recettes, qui s’élève à 50 % pour les logements classiques et 30 % pour les meublés de tourisme non classés. Ce régime s’applique automatiquement tant que les recettes ne dépassent pas 77 700 € par an, excepté depuis 2025 où, pour les meublés non classés, le plafond est abaissé à 15 000 €. Si vos recettes sont modestes et vos charges faibles, ce régime fastidieux à optimiser reste néanmoins un choix pertinent.
Lorsque les charges – amortissements, intérêts d’emprunts, travaux, charges de copropriété – deviennent significatives, il est conseillé d’opter pour le régime réel simplifié. Ce dernier offre la possibilité de déduire toutes les charges réelles ainsi que d’amortir le bien et le mobilier. Concrètement, cela peut réduire considérablement votre base taxable, rendant la location meublée nettement plus rentable sur le long terme.
La déclaration sous ce régime demande toutefois davantage de rigueur administrative. Une comptabilité précise doit être tenue, souvent avec le soutien d’un expert-comptable, et la déclaration annuelle se fait via des formulaires spécifiques (2031 et annexes). De plus, une fois choisi, le régime réel est applicable pour 3 ans minimum, un engagement à ne pas négliger.
Voici un tableau comparatif simplifié des deux régimes :
| Caractéristique | Micro-BIC | Régime réel simplifié |
|---|---|---|
| Plafond de recettes | 77 700 € (ou 15 000 € pour meublés non classés à partir de 2025) | Sans plafond, obligatoire au-delà du micro-BIC |
| Abattement | 50 % (ou 30 % non classé) | Déduction des charges réelles + amortissements |
| Complexité | Simple, déclaration via formulaire 2042 C PRO | Comptable + formulaires spécifiques 2031 |
| Fiscalité | Imposition sur le bénéfice après abattement | Base imposable réduite par charges et amortissements |
Le choix entre ces deux régimes doit être fait avec attention, en fonction de la nature de votre investissement et de vos perspectives fiscales. Par exemple, pour un loueur meublé qui a contracté un emprunt important pour acquérir le bien ou investir dans un aménagement complet, le régime réel sera souvent plus rentable malgré la charge administrative accrue.
Les obligations légales autour du bail meublé et de la déclaration de revenus LMNP
Passer au statut de loueur meublé implique bien sûr une modification des documents contractuels et obligations légales vis-à-vis du fisc. Lorsqu’un bail meublé est signé, il doit impérativement intégrer certaines mentions obligatoires pour être valide. Outre la durée du bail (un an reconductible, neuf mois pour étudiants), il faut annexer un inventaire précis du mobilier et équipements mis à disposition. Ce document protège les deux parties en cas de litige sur la restitution de la caution ou l’état du logement.
Par ailleurs, en 2025, toute location meublée saisonnière doit être déclarée en mairie, et un numéro d’enregistrement doit être obtenu. Ce numéro doit figurer clairement sur toutes les annonces immobilières, ce qui contribue à la transparence et au contrôle. Ce dispositif vise à réguler le boom des plateformes comme Airbnb, en limitant la durée maximale de location de la résidence principale à 120, voire 90 jours selon les communes.
Sur le plan des déclarations fiscales, le loueur meublé doit impérativement déclarer ses revenus dans la catégorie BIC. En micro-BIC, la déclaration passe par le formulaire 2042 C PRO, avec application automatique de l’abattement. En régime réel, des déclarations plus détaillées sont nécessaires, avec un bilan comptable à fournir chaque année.
Les propriétaires doivent également être vigilants au Diagnostic de Performance Énergétique (DPE) : depuis 2025, les logements classés G sont progressivement interdits à la location. Dès 2034, seuls les biens avec un DPE entre A et D pourront être loués en meublé touristique. Cette obligation de performance énergétique influence fortement les décisions d’investissement et d’aménagement. Par exemple, un loueur meublé envisageant de transformer une location vide peu isolée devra envisager des travaux pour éviter d’être sanctionné ou d’avoir un logement invendable.
L’ensemble de ces obligations légales s’inscrit dans une logique de professionnalisation du statut LMNP qui, bien que non professionnel, requiert une connaissance maîtrisée des normes en vigueur pour sécuriser son investissement.
Comment meubler efficacement son logement pour une location LMNP
Passer en location meublée, c’est aussi savoir créer un espace propice à une occupation rapide et confortable. Le choix du mobilier et des équipements essentiels joue un rôle clé. Pour se conformer à la loi, vous devez impérativement fournir au minimum 11 équipements essentiels, garantissant que le locataire puisse s’installer sans contrainte :
- Literie avec couette ou couverture
- Dispositif d’occultation des fenêtres dans les pièces destinées à la chambre à coucher
- Plaques de cuisson
- Four ou micro-ondes
- Réfrigérateur avec compartiment congélation
- Vaisselle en nombre suffisant pour le nombre de personnes
- Table et sièges
- Étagères de rangement
- Luminaires
- Ustensiles de cuisine
- Prises électriques réparties de manière fonctionnelle
Au-delà de cette liste minimale, vous pouvez enrichir votre logement par des appareils électroménagers comme un lave-linge, un lave-vaisselle, une machine à café, voire des accessoires décoratifs afin d’augmenter l’attractivité et justifier un loyer un peu plus élevé. Par exemple, un meublé à destination d’étudiants bénéficiera grandement d’un bureau et d’une étagère pour les manuels scolaires.
Pour choisir son mobilier, plusieurs options s’offrent à vous : achat en magasin pour voir et tester, achat en ligne pour gagner du temps, ou encore location de mobilier quand le budget est serré. De nombreux sites proposent également des packs meublés spécialement conçus pour la location LMNP, facilitant la tâche du loueur.
Dans une démarche d’optimisation fiscale, les dépenses liées à l’aménagement peuvent être déduites en régime réel, voire amorties, ce qui rend encore plus intéressante cette forme de location. Ne négligez pas également la qualité et la durabilité des meubles : un bon investissement réduit les coûts de renouvellement et améliore la satisfaction du locataire.
Conseils et démarches pratiques pour faciliter la transition vers le statut LMNP
Au-delà de l’aménagement et des formalités fiscales, réussir à passer du loueur vide au loueur meublé implique une bonne organisation administrative et stratégique. Commencez par simuler la rentabilité de votre projet : calculez vos recettes potentielles, vos charges et amortissements, mais aussi les vacances locatives, pour anticiper la réalité du terrain. Oser faire un business plan même simplifié peut éviter des surprises désagréables.
Ensuite, choisissez avec soin le régime fiscal, en tenant compte des nouvelles règles depuis 2025, notamment la baisse du plafond micro-BIC pour les meublés non classés et la réintégration des amortissements dans la base imposable lors de la revente. Ces éléments influencent la durée d’investissement recommandée et la structure juridique à adopter.
Pour la déclaration de votre activité, n’oubliez pas que depuis 2023, toute location meublée doit être enregistrée via le guichet unique de l’INPI, qui attribue un numéro SIRET, élément indispensable pour la déclaration des revenus et le paiement des cotisations sociales. Ce dispositif remplace les anciens centres de formalités des entreprises et centralise la gestion.
Enfin, pensez à vous informer sur les éventuelles restrictions locales : certaines communes limitent la durée de location ou interdisent la location meublée dans certaines zones sensibles. Par exemple, certains quartiers de grandes agglomérations ont interdit la location courte durée pour limiter la spéculation et préserver l’offre de logement permanent.
Pour vous accompagner, plusieurs plateformes spécialisées proposent des services d’aide à la déclaration, à l’aménagement et à la gestion locative. Ce soutien est souvent un excellent investissement pour sécuriser juridiquement et fiscalement votre activité.
Quels sont les équipements obligatoires pour un logement loué en meublé LMNP ?
Un logement meublé en LMNP doit inclure au minimum 11 équipements essentiels, parmi lesquels la literie, un réfrigérateur, une table et des chaises, des plaques de cuisson, un four ou micro-ondes ainsi que de la vaisselle. Cette liste assure que le locataire puisse s’installer immédiatement et confortablement.
Faut-il déclarer obligatoirement son activité LMNP pour louer en meublé ?
Oui, depuis 2023, toute activité de location meublée doit être déclarée via le guichet unique de l’INPI pour obtenir un numéro SIRET. Cette démarche est obligatoire même si vos loyers sont peu élevés et que vous exercez en nom propre.
Quel régime fiscal choisir : micro-BIC ou réel simplifié ?
Le régime micro-BIC est simple et adapté si vos revenus locatifs sont modestes et vos charges faibles. Le régime réel est conseillé dès que les charges sont élevées ou les recettes supérieures à 15 000 € (pour les meublés non classés) car il permet de déduire les charges réelles et amortissements, réduisant ainsi votre imposition.
Puis-je louer mon logement meublé en location saisonnière ?
Oui, la location saisonnière est possible sous le régime LMNP, mais elle nécessite une déclaration en mairie et le respect des durées maximales de location (120 jours par an pour résidence principale, pouvant être réduites à 90 jours selon la commune). Il faut aussi mentionner le numéro d’enregistrement dans vos annonces.
Quelles sont les conséquences de la réforme fiscale de 2025 sur la revente d’un bien LMNP ?
Depuis 2025, les amortissements déduits pendant la détention du bien sont réintégrés dans la base imposable pour calculer la plus-value à la revente, ce qui augmente le montant imposable. Cette réforme incite à bien planifier sa stratégie patrimoniale et à prendre en compte cet impact avant de revendre.
Antoine Blot
Agent immobilier à Caen depuis une quinzaine d'années, Antoine Blot a accompagné des centaines d'achats, de ventes et de projets locatifs dans le Calvados, avant d'élargir son conseil aux chefs…